自転車保険に安く加入したいなら、2026年11月現在、まず比較したいのがセブン‐イレブンとローソンです。セブン‐イレブンの自転車向け保険は年間3,220円から加入でき、個人賠償責任を最高3億円まで補償。一方、ローソンは年間3,840円からで、個人賠償責任補償を付けたプランなら国内の賠償責任を無制限でカバーします。
加えて、ファミリーマートの自転車向け傷害保険は2026年9月30日をもって新規・継続受付を終了しました。現在はセブン‐イレブンとローソンの違いを把握するだけでなく、家族全員が補償対象になるか、入院・手術の給付額はいくらか、すでに加入している自動車保険や火災保険と重複しないかまで確認することが大切です。
【2026年11月最新】自転車保険が安いコンビニはセブンとローソンのどっち?
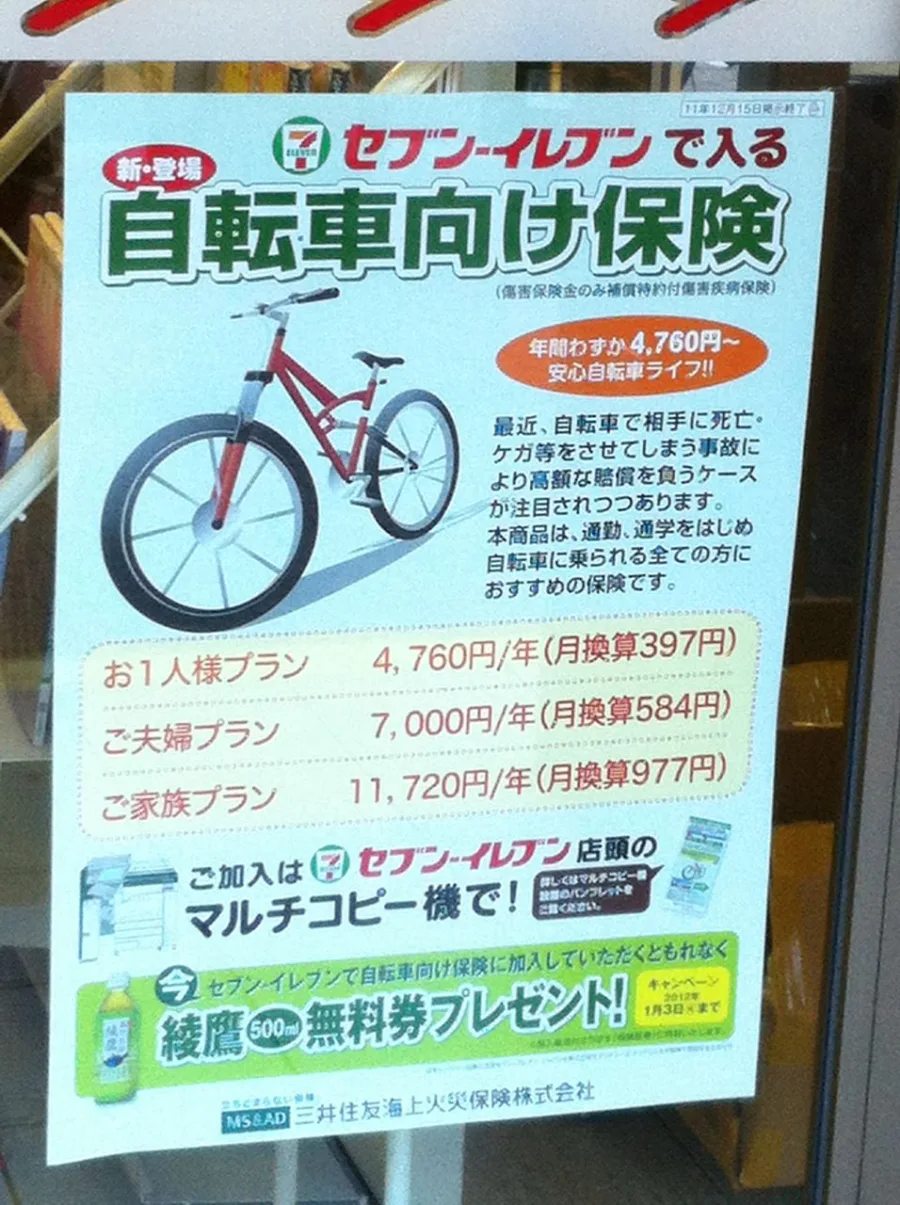
先に答えを示すと、個人賠償責任補償が付いた本人向けプランの年間保険料では、セブン‐イレブンがローソンより620円安くなっています。
ただし、ローソンには賠償責任補償の国内無制限という強みがあります。セブン‐イレブンは3億円までの補償ですが、入院保険金や死亡・後遺障害への補償はローソンのお手軽プランより手厚い設定です。
セブン‐イレブンは年間3,220円から加入できるセブン‐イレブンで取り扱うのは、三井住友海上火災保険株式会社が引き受ける「自転車向け保険」です。取扱代理店は株式会社セブンドリーム・ドットコムです。
公式の商品案内に掲載されている年間保険料は、次の3種類です。
- お1人様プラン:3,220円/年
- ご夫婦プラン:3,980円/年
- ご家族プラン:5,890円/年
本人向けプランなら月額換算で約268円です。自転車事故による相手への賠償責任は最高3億円で、本人や家族のケガについても死亡・後遺障害、入院、手術を補償します。
特に注目したいのは、年間3,220円という保険料で、賠償責任補償だけでなく入院日額8,000円の傷害補償も付いている点です。保険料を抑えながら、自分のケガにも備えたい人に向いています。
ローソンは年間3,840円から、賠償責任補償は無制限ローソンで加入できる自転車保険は、東京海上日動火災保険株式会社が引き受ける商品です。
公式案内の「お手軽プラン」は、一時払なら年間3,840円。月払いを選択すると月額340円、年間合計4,080円です。一括払いのほうが年間240円安くなります。
大きな特徴は、個人賠償責任補償を付けた場合、国内の賠償責任が無制限になることです。自転車事故で歩行者にケガをさせた場合だけでなく、日常生活で他人の物を壊した場合なども対象になります。
なお、ローソンには個人賠償責任補償を付けない年間1,000円のプランもあります。しかし、これは賠償補償付きの年間3,840円プランとは別物です。加入義務化への対応を目的にするなら、個人賠償責任補償の有無を必ず確認してください。
単純な最安と補償重視では選択が変わるセブン‐イレブンとローソンの本人向けプランを比較すると、年間620円の差があります。月額換算では約52円です。
この差額で、ローソンは国内の個人賠償責任補償が無制限になります。一方、セブン‐イレブンは入院日額8,000円と、ローソンのお手軽プランの4倍の入院給付額を設定しています。
したがって、相手への賠償上限を優先するならローソン、自分の入院・手術補償と年間保険料のバランスを重視するならセブン‐イレブンが有力です。
【料金・補償内容を一覧比較】セブン・ローソンの保険料と家族型の違い
コンビニの自転車保険を比較するときは、年間保険料だけを横並びにしても十分ではありません。賠償責任の限度額と、自分が事故に遭ったときの給付額は別々に確認する必要があります。
2026年11月2日時点で公式商品案内に掲載されている代表的なプランを整理しました。
| 比較項目 | セブン‐イレブン | ローソン |
|---|---|---|
| 引受保険会社 | 三井住友海上 | 東京海上日動 |
| 本人向け年間保険料 | 3,220円 | 3,840円 |
| 月額換算 | 約268円 | 約320円(年一括払い換算) |
| 夫婦・家族プラン | 夫婦3,980円/家族5,890円 | 4人家族の加入例は合計6,840円 |
| 個人賠償責任補償 | 最高3億円 | 国内無制限 |
| 死亡・後遺障害 | 最高1,000万円 | 150万円(お手軽プラン) |
| 入院保険金日額 | 8,000円 | 2,000円(お手軽プラン) |
| 手術補償 | 入院中8万円/入院中以外4万円 | 入院中2万円/入院中以外1万円(お手軽プラン) |
| 通院補償 | なし | お手軽プランはなし。ネット充実プランは日額1,000円 |
| 示談交渉サービス | 国内事故に対応 | 国内事故に対応 |
| 加入方法 | マルチコピー機・ネット事前予約 | Loppi・ネット申込み |
※ローソンの年間3,840円は一時払の場合です。月払いは340円×12か月で年間4,080円です。ローソンの補償限度額無制限は個人賠償責任補償特約を付けた場合の国内補償を指します。海外での補償限度額は1億円です。
家族型で選ぶなら年間保険料だけでなく対象範囲を確認家族で自転車を利用する家庭にとって、家族型の保険料は重要な判断材料です。
セブン‐イレブンのご家族プランは年間5,890円で、1契約で家族全員を補償する商品です。日常生活賠償特約の対象者には、本人、配偶者、同居の親族、別居の未婚の子などが含まれます。
一方、ローソンは個人賠償責任補償を1人分の契約に付けることで、対象となる家族全員を賠償補償の範囲にできます。加えて、家族それぞれのケガにも備えたい場合は、追加の傷害補償を組み合わせます。
ローソン公式が紹介する4人家族の例では、個人賠償責任補償付きのお手軽プラン3,840円に、残り3人分の個人賠償責任補償なしプランを各1,000円で追加し、年間合計6,840円です。
この例とセブン‐イレブンの家族プランを比べると、年間950円の差があります。ただし、プランごとの補償範囲や対象者の定義は異なるため、単純な価格だけで優劣を決めるのは避けたいところです。
個人賠償責任3億円と無制限はどちらが安心?賠償責任の上限だけを見ると、ローソンの無制限が優位です。ただし、セブン‐イレブンの3億円も高額な賠償事故に備えるための大きな補償額です。
自転車事故では、加害者側に高額な損害賠償が命じられた判例があります。国土交通省や損害保険関係団体も、自転車事故の被害者救済と加害者の経済的負担に備える必要性を周知しています。
実際の選択では、無制限か3億円かだけでなく、国内外の補償範囲、家族の対象範囲、示談交渉サービスの有無、免責金額なども確認しましょう。
【ファミリーマートは受付終了】2026年10月以降に加入できるコンビニ保険は?
コンビニの自転車保険を探す際に注意したいのが、ファミリーマートの受付終了です。
ファミリーマートが取り扱っていた「自転車向け傷害保険」は、引受保険会社である損害保険ジャパン株式会社の決定により、2026年9月30日をもって新規・継続申込みの受付を終了しました。
2026年11月現在、これから新しく加入する人は、同商品の新規受付を利用できません。
ファミマで加入済みの人はどうなる?受付終了によって、すでに加入している人の補償が直ちに打ち切られるわけではありません。
ファミリーマートの公式案内では、既存契約については保険満期日まで補償が継続すると説明されています。
そのため、現在加入中の人は、まず保険証券や契約内容を確認し、満期日を把握することが先決です。満期後の更新先として、セブン‐イレブンやローソンの商品を比較しておくと、補償の空白を防ぎやすくなります。
2026年11月時点のコンビニ別の状況- セブン‐イレブン:三井住友海上の自転車向け保険を引き続き取り扱い。
- ローソン:東京海上日動の自転車保険をネット・Loppiで取り扱い。
- ファミリーマート:損保ジャパンの自転車向け傷害保険は2026年9月30日に新規・継続受付終了。
この変更によって、コンビニで加入先を探す人は、セブン‐イレブンとローソンを中心に比較する必要があります。
なお、ファミリーマートで受付が終了したことと、自転車保険そのものの販売が終了したことは別の話です。保険会社のウェブ商品や自動車保険・火災保険の特約など、加入方法はほかにもあります。
【失敗しない選び方】自転車保険は賠償責任と自分のケガを分けて比較
自転車保険を選ぶとき、見落としやすいのが「相手への補償」と「自分への補償」の違いです。
この2つは保険の役割が異なります。個人賠償責任補償は、他人にケガをさせたり、他人の物を壊したりして法律上の賠償責任を負ったときに備えるものです。一方、傷害補償は、自分自身が事故でケガをしたときの入院・手術などに備えます。
個人賠償責任補償は家族全員が対象かを確認家族の誰か1人が個人賠償責任保険に加入していれば、配偶者や同居の親族、別居の未婚の子なども補償対象になる商品があります。
そのため、家族全員がそれぞれ個人賠償責任補償に加入する必要がないケースもあります。
ただし、家族の範囲は契約によって異なります。例えば、別居している子どもが対象になる条件や、婚姻歴のある子どもの扱いなどは約款で確認してください。
入院・通院・手術の補償は大きな差があるセブン‐イレブンの本人向けプランでは、入院日額8,000円、入院中の手術8万円、入院中以外の手術4万円が設定されています。
ローソンのお手軽プランは入院日額2,000円、手術は入院中2万円、入院中以外1万円です。入院給付の金額だけを比較すると、セブン‐イレブンが手厚い設定です。
一方、ローソンのネット充実プランには通院日額1,000円の補償があります。通院補償を重視する場合は、年間3,840円のお手軽プランだけでなく、上位プランも検討する価値があります。
自転車事故では、入院せずに通院だけで治療を続けるケースも考えられます。入院補償が充実しているからといって、すべての治療費が補われるわけではありません。
自転車の盗難や車体の破損は基本的に別の補償自転車保険という名称から、自転車そのものの盗難や破損まで補償されると思っている人もいます。しかし、今回比較した商品は、主に事故による賠償責任と人のケガを対象とする保険です。
セブン‐イレブンの案内では、自転車の盗難やケガによる通院は補償対象外です。ローソンの商品も自転車本体の損害は補償対象外とされています。
高価なロードバイクや電動アシスト自転車を所有している場合は、車体の盗難・破損に対応する別の保険を検討してください。
すでに加入している保険との重複にも注意自転車事故の賠償責任は、専用の自転車保険だけでなく、自動車保険、火災保険、傷害保険などに付帯する個人賠償責任特約でカバーできる場合があります。
日本損害保険協会も、個人賠償責任保険が自動車保険や火災保険などの特約として契約できること、同種の補償が重複する可能性があることを案内しています。
新しく年間3,220円や3,840円の保険に入る前に、家族の保険証券も確認しましょう。すでに無制限の個人賠償責任補償が家族全員を対象にしているなら、新たに賠償補償を追加する必要性は低い可能性があります。
【自転車保険の義務化】加入条件とコンビニ保険で対応する方法
自転車保険を探している人の中には、自治体の加入義務化を理由に加入を検討している人も多いはずです。
ここで知っておきたいのは、全国一律の法律で、すべての自転車利用者に同じ保険への加入を義務付けているわけではないという点です。自転車損害賠償責任保険等への加入を求める制度は、主に各自治体の条例によって運用されています。
加入義務化と努力義務の違い国土交通省の公表資料によると、2024年4月1日時点で、自転車損害賠償責任保険等への加入を条例で義務化していたのは34都府県、努力義務としていたのは10道県でした。
加入義務化は、事故の被害者救済を目的とした制度です。自転車を利用する本人だけでなく、未成年者の保護者や事業者、自転車貸付事業者などが条例上の対象となる場合もあります。
ただし、条例の対象者や適用条件、必要とされる補償の内容は自治体によって異なります。2026年現在の具体的な適用条件については、居住地や通学・通勤先の自治体が公開する最新の条例・案内を確認してください。
義務化に対応するには個人賠償責任補償が重要条例で求められるのは、一般的に自転車事故で他人の生命や身体、財産に損害を与えた場合の賠償に備える補償です。
したがって、自分の入院費を補償するだけの傷害保険では、加入義務に対応できない可能性があります。
セブン‐イレブンの自転車向け保険は最高3億円の個人賠償責任補償が付いており、ローソンも個人賠償責任補償特約を付けたプランなら国内無制限です。
どちらも賠償補償を備えていますが、実際に条例の条件を満たすかは、保険金額や補償対象者などの契約条件を確認してください。
加入義務化の地域でも専用の自転車保険が必須とは限らない自転車保険という名称の商品を新たに契約しなければならないと思い込む必要はありません。
例えば、自動車保険や火災保険に付帯する個人賠償責任特約、家族が契約している保険、学校や団体を通じた保険などで、必要な賠償補償が確保されている場合があります。
確認したいのは、次の4点です。
- 自転車事故による対人・対物の賠償責任が補償されるか。
- 実際に自転車を利用する本人が補償対象者に含まれるか。
- 家族の補償範囲が自治体の条件に合っているか。
- 賠償責任の支払限度額が条例の条件を満たしているか。
また、仕事として自転車で配達する場合など、業務中の事故は通常の個人賠償責任保険では対象外となることがあります。事業用の保険が必要になるケースもあるため、一般の自転車利用と区別してください。
【コンビニでの加入方法】セブン‐イレブンとローソンの手続きの違い
コンビニの自転車保険は、店舗に行けば必ずその場で契約が完了するとは限りません。事前のネット予約や、店内端末での入力が必要になる場合があります。
セブン‐イレブンの加入方法セブン‐イレブンでは、店頭のマルチコピー機から申し込む方法と、ネットで事前予約する方法があります。
- マルチコピー機で「保険」を選択する。
- 「自転車向け保険」を選択する。
- 希望する補償プランと契約者情報を入力する。
- 申込内容を確認して払込票を発行する。
- 払込票を30分以内にレジへ持参して保険料を支払う。
支払いは現金またはnanacoに対応しています。nanacoで支払っても要点は付与されません。
ネット事前予約を利用すれば、入力作業を先に進めておけます。三井住友海上の予約登録サービスでは、補償開始希望日を翌日から45日以内で指定できます。店頭での支払いは補償開始希望日の前日までに済ませる必要があります。
ローソンの加入方法ローソンでは、店内のLoppiを使う方法と、スマートフォンなどからネットで申し込む方法があります。
店頭で申し込む場合は、Loppiのトップ画面から「ほけん」を選び、自転車保険の項目を選択します。希望するプランと必要事項を入力し、発券された申込券をレジに持っていき、保険料を支払います。
店頭での支払いは現金です。ネット申込みでは、クレジットカード、デビットカード、コンビニ払いなどを選択できます。
また、ローソンのネット申込みは、店舗に行かなくても手続きを進められる点が特徴です。急いで加入したい人や、Loppiの操作が苦手な人にも便利です。
加入前に必ず確認したい注意点- 補償開始日:申込みや支払いをした瞬間から補償が始まるとは限らない。
- 契約者の年齢:ローソンの商品には契約者・被保険者の年齢条件がある。
- 補償対象者:本人型、夫婦型、家族型の違いを確認する。
- 賠償責任補償:特約が付いているか、支払限度額はいくらかを確認する。
- 保険期間:年間契約の満期日と更新方法を把握する。
特に注意したいのは、コンビニで保険料を支払ったことと、実際の補償開始日が同じとは限らない点です。契約成立の案内や保険証券に記載された始期日を確認しましょう。
【プロの結論】自転車保険のコンビニ選びは誰に何を補償するかで決める
2026年11月現在、セブン‐イレブンとローソンは、どちらも自転車事故への備えとして有力な選択肢です。ただし、両者は保険料だけでなく、補償の設計思想にも違いがあります。
セブン‐イレブンがおすすめの人- 年間保険料をできるだけ抑えたい人。
- 年間3,220円で賠償責任補償と入院・手術補償を確保したい人。
- 入院日額8,000円という手厚い傷害補償を重視する人。
- 年間5,890円の家族プランで家族全員の補償をまとめたい人。
特に、年間保険料の安さと自分自身の入院補償を両立させたい人には、セブン‐イレブンが魅力的です。
ローソンがおすすめの人- 国内の個人賠償責任補償を無制限にしたい人。
- 家族の賠償責任を1契約でカバーしたい人。
- ネット充実プランで通院補償も付けたい人。
- スマートフォンからネット完結で申し込みたい人。
賠償責任の限度額を重視するなら、年間3,840円のお手軽プランは比較候補になります。通院補償まで欲しい場合は、ネット充実プランの年間6,540円も検討しましょう。
どちらもおすすめできないケースすでに自動車保険や火災保険の特約で、家族全員を対象とする十分な個人賠償責任補償に加入している人は、追加契約が不要な場合があります。
また、自転車本体の盗難・破損を補償してほしい人や、業務中の配達事故に備えたい人は、今回のコンビニ向け保険だけでは希望する補償が足りない可能性があります。
保険は、契約数を増やせば安心になるというものではありません。すでにある補償を整理し、不足する部分だけを追加するほうが、年間の保険料を無駄にしない選び方です。
自転車保険が安いコンビニに関するよくある質問(FAQ)
Q1:2026年11月現在、自転車保険が一番安いコンビニはどこですか?
A1:セブン‐イレブンの本人向けプランが年間3,220円で、今回比較した賠償補償付きの本人向けプランでは最安です。個人賠償責任補償は最高3億円です。ローソンは年間3,840円からで、個人賠償責任補償を付けると国内無制限になります。
Q2:セブン‐イレブンの自転車保険3,220円には賠償補償が付いていますか?
A2:はい。公式案内では、本人向け年間3,220円のプランに最高3億円の日常生活賠償補償が付いています。さらに死亡・後遺障害、入院、手術の補償もあります。ただし、通院や自転車の盗難は補償対象外です。
Q3:ローソンの自転車保険は月320円で加入できますか?
A3:ローソンの現在の公式商品案内では、お手軽プランは月払い340円、年一括払い3,840円です。月払いの年間合計は4,080円となります。個人賠償責任補償を付けると国内の補償限度額は無制限です。旧商品や別のプランの料金表示と混同しないようにしましょう。
Q4:ファミリーマートの自転車保険はもう加入できませんか?
A4:損保ジャパンが引き受けていたファミリーマートの自転車向け傷害保険は、2026年9月30日で新規・継続申込みの受付を終了しました。既存契約は満期日まで補償が続きます。新しく加入する場合は、セブン‐イレブンやローソンなどを検討してください。
Q5:自転車保険の個人賠償責任補償は家族も対象になりますか?
A5:商品によっては本人だけでなく、配偶者、同居の親族、別居の未婚の子なども対象になります。セブン‐イレブンとローソンにも家族を対象とする仕組みがありますが、家族の定義や傷害補償の範囲は異なるため、契約条件を確認してください。
Q6:自転車保険の加入が義務化されている地域では、コンビニの保険に入る必要がありますか?
A6:必ずしもコンビニの専用保険に加入する必要はありません。自動車保険や火災保険に付帯する個人賠償責任特約などで、自治体の条例が求める条件を満たしていれば対応できる場合があります。補償対象者と賠償限度額を確認しましょう。
Q7:自転車保険は年間払いと月払いのどちらがお得ですか?
A7:今回比較したローソンのお手軽プランでは、月払い340円を12か月続けると4,080円ですが、年間一括払いなら3,840円です。年間240円安くなるため、1年間加入する予定なら一括払いが経済的です。セブン‐イレブンの本人向けプランは年間3,220円です。
2026年11月現在、コンビニで安く自転車保険に加入したいなら、セブン‐イレブンの年間3,220円のプランが有力です。賠償責任補償3億円に加え、入院日額8,000円、手術補償も備えており、保険料と自分のケガへの補償のバランスに優れています。
一方、ローソンは年間3,840円から加入でき、個人賠償責任補償を付ければ国内無制限という大きなメリットがあります。通院補償を付けられる上位プランや、家族の賠償責任をまとめてカバーできる仕組みも魅力です。
ファミリーマートは2026年9月30日に新規・継続受付を終了しているため、これから加入する人はセブン‐イレブンとローソンを中心に比較しましょう。
最後に、保険料の安さだけで決める前に、次の3点を確認してください。
- 相手への補償:個人賠償責任補償が付いているか。限度額はいくらか。
- 自分と家族への補償:入院・手術・通院の給付額と、家族の対象範囲は十分か。
- 既存契約との関係:自動車保険や火災保険に同じ補償が付いていないか。
年間620円の保険料差よりも、事故が起きたときに必要な補償が受けられるかどうかのほうが重要です。自分と家族の利用状況に合ったプランを選び、万が一の自転車事故に備えましょう。
主な確認資料: セブン‐イレブンの自転車保険公式商品案内・三井住友海上の申込案内、ローソンの自転車保険公式商品案内・東京海上日動の補償説明、ファミリーマートの受付終了告知、国土交通省の自転車損害賠償責任保険等への加入促進資料、日本損害保険協会の個人賠償責任保険に関する解説。